「子どもの教育費を今から準備したい」「こどもNISAが始まると聞いたけれど、どんな制度なの?」
このような疑問を持っている方も多いのではないでしょうか。
大学進学など、子どもの将来にはまとまったお金が必要になることがあります。そこで注目されているのが、子どもの将来に向けた資産形成に活用できる「こどもNISA」です。
この記事では、こどもNISAの開始時期や制度の仕組み、メリット・デメリット、始める前に準備しておきたいことをわかりやすく解説します。
制度の内容を正しく理解し、ご家庭に合った教育費の準備方法を考えていきましょう。
こどもNISAとは?
こどもNISAの概要
こどもNISAとは、0歳から17歳の未成年を対象に、子どもの将来に向けた資産形成を非課税で支援する制度で、2027年1月から開始される予定です。
こどもNISAの要点をまとめると下記となります。
| 項目 | こども向けの新制度 |
|---|---|
| 開始予定 | 2027年1月以降 |
| 対象年齢 | 0〜17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 投資対象 | 長期・積立・分散投資に適した一定の投資信託 |
| 非課税保有期間 | 無期限とする仕組み |
| 払い出し | 12歳以降、一定の要件のもとで可能 |
積立額別シミュレーション
こどもNISAを活用すると、子どもが小さいうちから将来に向けた資産形成を始められます。
では、毎月5,000円や1万円を積み立てた場合、子どもが18歳になる頃にはいくらになるのでしょうか。
今回は、0歳から積立投資を始め、18歳になるまで運用した場合を想定してシミュレーションしてみます。
① 毎月5,000円・1万円・3万円・5万円を積み立てた場合
毎月の積立額を5,000円、1万円、3万円、5万円の4パターンに分け、年率3%・5%・7%で運用できた場合の資産額を比較します。
試算結果は次のとおりです。
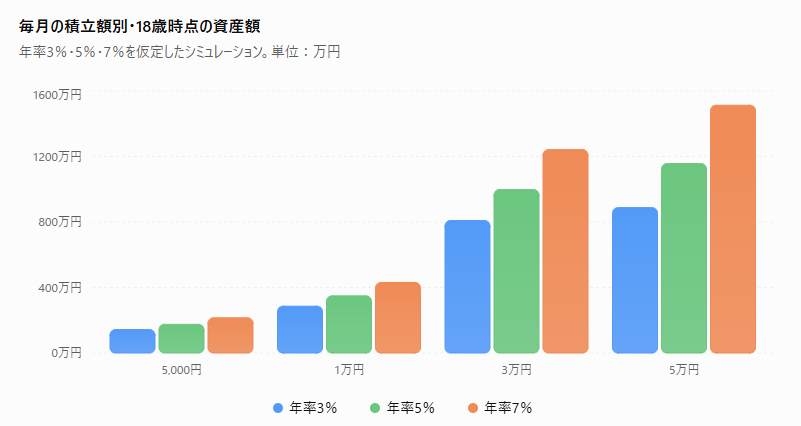
18歳時点の資産額(概算・単位:万円)
| 毎月の積立額 | 積立元本 | 年率3% | 年率5% | 年率7% |
|---|---|---|---|---|
| 5,000円 | 108万円 | 143万円 | 175万円 | 215万円 |
| 1万円 | 216万円 | 286万円 | 349万円 | 431万円 |
| 3万円 | 600万円 | 809万円 | 998万円 | 1,242万円 |
| 5万円 | 600万円 | 888万円 | 1,157万円 | 1,513万円 |
※非課税保有限度額600万円を前提に、元本が上限に達したら積立を終了し、18歳まで運用を継続する試算です。年率は一定と仮定し、毎月複利で計算しています。手数料等は考慮していません。
月5,000円でも、年率5%の仮定では18歳時点で約175万円になります。
月1万円なら、同じ条件で約349万円となり、教育費の準備の一助になります。
月3万円と月5万円では、どちらも投資元本600万円が上限です。
毎月5,000円からでも、長期間にわたって積み立てることで、将来の教育費などに備える資金を準備できる可能性があります。
また、積立額が大きくなるほど、将来の資産額も大きくなる傾向があります。
ただし、実際の運用成果は市場の状況によって変わるため、注意が必要です。
② 児童手当をそのまま積み立てた場合
次に、児童手当のみを積み立てるケースを別枠で試算します。
児童手当の支給額は、第1子・第2子の場合、3歳未満は月15,000円、3歳以上は月10,000円です。
18年間の積立元本は、出生月などによる違いを除いたモデルケースで234万円とします。
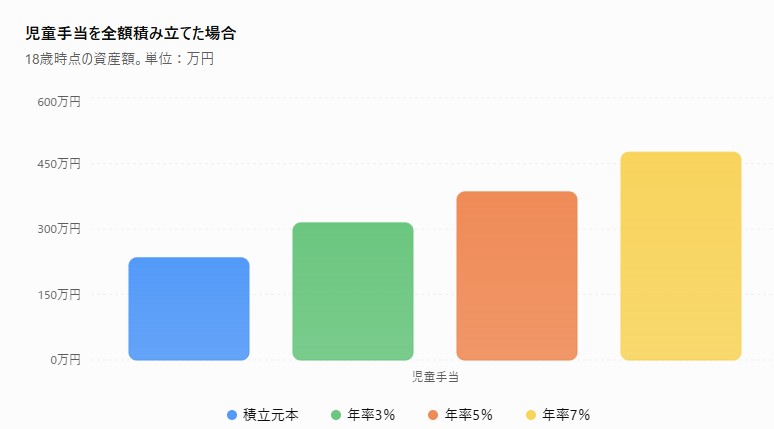
年率3%・5%・7%の3パターンで、18歳時点の資産額を比較します。
| 想定利回り | 積立元本 | 18歳時点の資産額 | 運用益の概算 |
|---|---|---|---|
| 年率3% | 234万円 | 約314万円 | 約80万円 |
| 年率5% | 234万円 | 約385万円 | 約151万円 |
| 年率7% | 234万円 | 約476万円 | 約242万円 |
※毎月末に積み立て、年率を月次に換算して複利計算した概算です。手数料等は考慮していません。
まとめ
こどもNISAを活用すれば、児童手当や毎月の積立を通じて、子どもの将来に向けた資産形成を目指せます。
今回のシミュレーションでは、児童手当をそのまま積み立てた場合や、毎月5,000円・1万円・3万円・5万円を積み立てた場合の資産額を比較しました。積立額や運用期間、運用利回りによって将来の資産額は変わるため、ご家庭の状況に合わせて無理のない計画を立てることが大切です。
ただし、投資には元本割れのリスクがあり、シミュレーションどおりの運用成果が得られるとは限りません。教育費など、必要な時期が決まっているお金については、預貯金とのバランスも考えながら準備しましょう。
投資はご自身の判断と責任のもとで行い、商品の仕組みやリスクを十分に理解したうえで、ご家庭の家計状況や投資目的に合った方法を選択してください。
こどもNISAの制度内容や利用条件についても、金融庁などの公式情報を確認しながら、子どもの将来に向けた資金計画を考えていきましょう。
本記事が参考になりましたら幸いです。
それではまた!
コメント